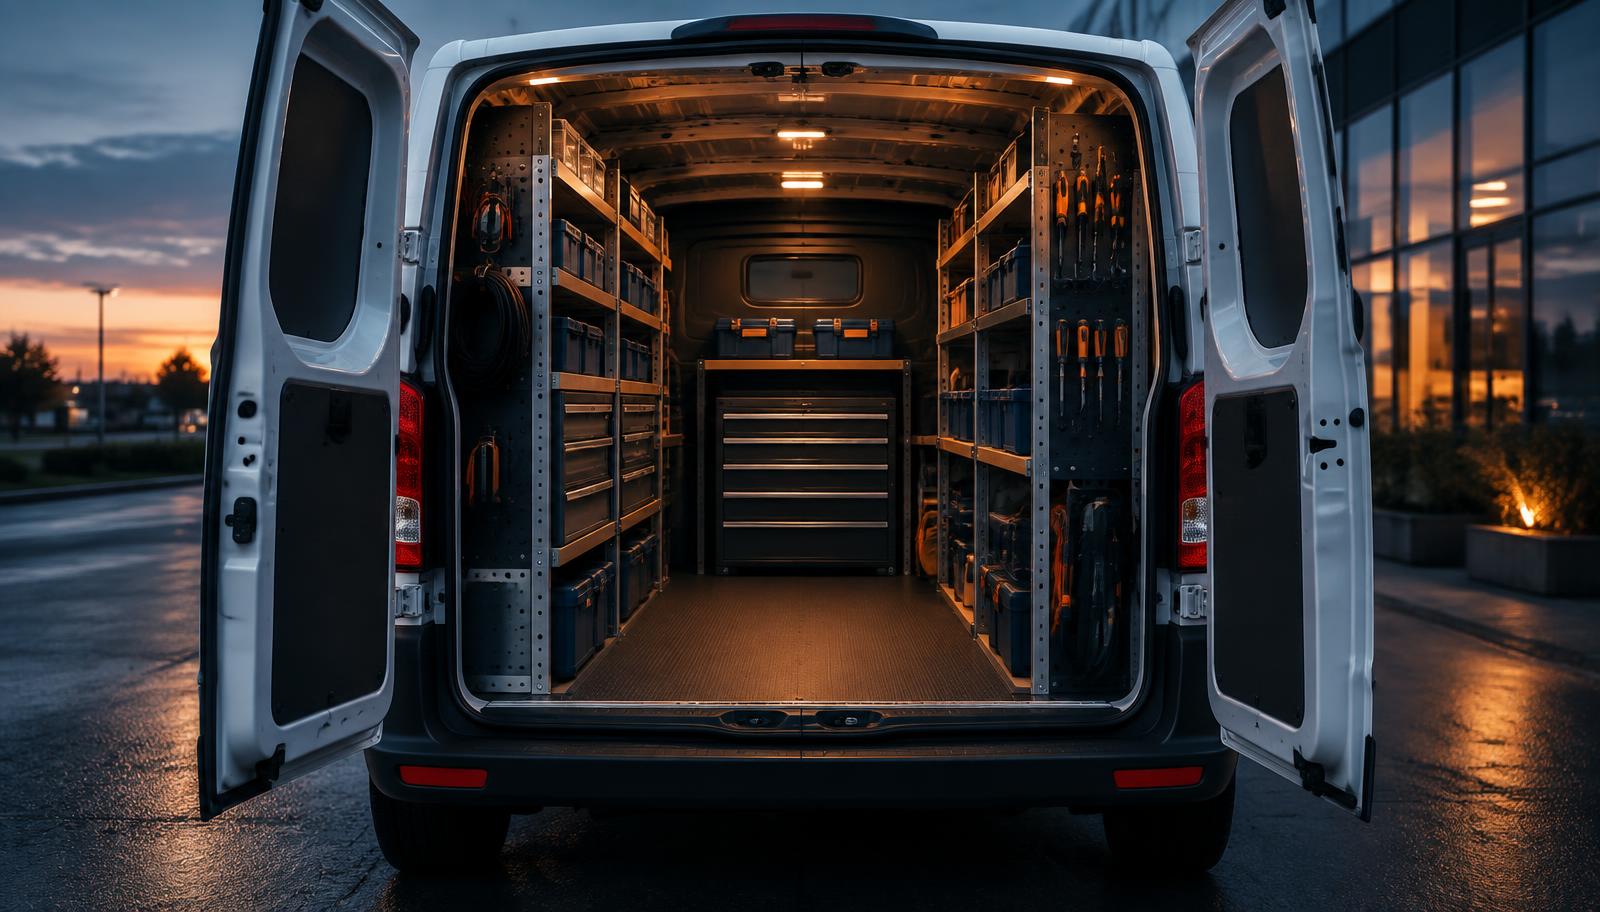
Gereedschap en materieel vallen niet automatisch onder één verzekering. Welke polis dekt, hangt af van waar het gereedschap is (in de loods, in de bus of op de bouwplaats) en wat het is (handgereedschap of een machine). Juist in de overgangen tussen die plekken ontstaan de gaten.
In het kort
- Uw bestelautoverzekering dekt de spullen in de bus niet, alleen de bus zelf.
- Gereedschap in de loods valt onder de inventarisverzekering, gereedschap onderweg onder een gereedschapsverzekering.
- Machines verzekert u met een aannemersmaterieelverzekering, rijdend materieel met een werkmaterieelverzekering.
- Check of uw polis een nachtclausule heeft. Die komt niet vaak voor, maar sluit diefstal uit een voertuig 's nachts uit.
- Houd een actueel overzicht bij van uw gereedschap, met bonnen, foto's en serienummers.
Welke verzekering dekt uw gereedschap?
Gereedschap in uw bedrijfspand valt onder de inventarisverzekering, gereedschap onderweg of op de bouwplaats onder een gereedschapsverzekering, en machines en materieel onder een aannemersmaterieelverzekering.
| Waar of wat | Verzekering | Let op |
|---|---|---|
| Gereedschap in loods of werkplaats | Inventarisverzekering | Dekt vaak niet buiten het pand |
| Gereedschap in de bus | Gereedschapsverzekering | Braakspooreis, soms een nachtclausule |
| Gereedschap op de bouwplaats | Gereedschapsverzekering | Moet afgesloten zijn opgeborgen |
| Machines zoals minigraver of trilplaat | Aannemersmaterieelverzekering | Rijdend materieel ook WA nodig |
| Rijdend werkmaterieel zoals shovel of verreiker | Werkmaterieelverzekering | WA verplicht op de openbare weg, werkrisico niet automatisch gedekt |
| Steigers, bekisting, keten | CAR-polis (hulpmaterieel) of materieelverzekering | Vaak een maximum per object |
Uw bestelautoverzekering dekt de bus zelf, niet de spullen erin. Dat is het misverstand dat in de praktijk het vaakst tot een afgewezen claim leidt.
Wat is de nachtclausule?
De nachtclausule is een polisvoorwaarde waarbij diefstal uit een onbeheerd voertuig 's nachts niet is gedekt, bijvoorbeeld tussen 22.00 en 06.00 uur. In de praktijk komt deze clausule niet vaak voor. Staat hij wel in uw polis, dan keert de verzekeraar bij een nachtelijke inbraak in uw bus niet uit. Controleer daarom uw polisvoorwaarden of vraag het uw adviseur.
Staat de clausule in uw polis, dan zijn er drie manieren om dit op te vangen:
- Gereedschap 's avonds uit de bus halen en in een afgesloten ruimte bewaren.
- De bus in een afgesloten garage of loods parkeren, als uw polis dat als voorwaarde accepteert.
- Een polis kiezen zonder nachtclausule.
Welke optie het beste past, hangt af van hoe u werkt. Wie op maandag vertrekt en vrijdag thuiskomt, heeft weinig aan optie 1.
Hoe verzekert u een gereedschapskist in de bus?
Bij een gereedschapskist in de bus gaat het om twee dingen: de kist en de inhoud. Een kist die vast in de laadruimte is gemonteerd, hoort in de meeste gevallen bij het voertuig en niet bij de gereedschaps- of materieelverzekering. Vraag uw adviseur of de kist op uw voertuigpolis is meeverzekerd.
Het gereedschap in de kist verzekert u met een gereedschapsverzekering, of met een inventarisverzekering die is uitgebreid naar gereedschap buiten het bedrijfspand. Controleer het maximum per voorwerp en per gebeurtenis, want een volledig ingerichte bus vertegenwoordigt al snel een waarde die daarboven ligt.
Welke andere voorwaarden spelen mee?
Er zijn vier voorwaarden die bij bijna elke gereedschapsverzekering terugkomen:
- Braaksporen. Zonder zichtbare braaksporen keert de verzekeraar bij diefstal meestal niet uit.
- Zichtbaarheid. Gereedschap moet vaak uit het zicht liggen, bijvoorbeeld in een afgesloten laadruimte zonder ramen.
- Waardebepaling. De polis vergoedt op nieuwwaarde of op dagwaarde. Bij dagwaarde krijgt u voor een boormachine van vijf jaar oud weinig terug.
- Maximum per voorwerp. Dure meetapparatuur of een laser kan boven het maximum uitkomen en moet dan apart worden aangemeld.
Hoe verzekert u machines en materieel?
Machines en materieel verzekert u met een aannemersmaterieelverzekering, en rijdend materieel met een werkmaterieelverzekering. Die dekt schade en diefstal op de bouwplaats, in de loods en tijdens transport, bijvoorbeeld een minigraver die van de aanhanger valt of een trilplaat die van de bouwplaats verdwijnt.
Rijdt uw materieel ook op de openbare weg, zoals een shovel of een verreiker, dan heeft u een WA-verzekering voor motorrijtuigen nodig. Dat is wettelijk verplicht, en zit in een werkmaterieelverzekering meestal al inbegrepen. Let op: dat is het rijrisico, dus schade die ontstaat door het rijden. Schade die ontstaat tijdens het werken met de machine, zoals bij hijsen, grondwerk of boringen (het werkrisico), is niet automatisch meeverzekerd. Vraag uw adviseur of het werkrisico in uw polis is opgenomen. En huurt u materieel, controleer dan of uw polis gehuurd materieel dekt, of dat u de dekking van het verhuurbedrijf nodig heeft.
Welke materieelverzekering bij uw bedrijf past, bekijken we in ons verzekeringsadvies voor bouwbedrijven.
Hoe voorkomt u gedoe bij een schade?
U voorkomt gedoe door vooraf drie dingen te regelen:
- Een actueel overzicht van uw gereedschap en materieel, met aankoopbonnen of foto's en serienummers.
- Periodieke controle van de verzekerde waarde. Wie het afgelopen jaar voor duizenden euro's nieuw gereedschap kocht, is anders onderverzekerd.
- Direct handelen bij diefstal: foto's van de braaksporen, aangifte bij de politie en de schade dezelfde dag melden.
Gereedschap verzekeren: pakket of apart?
Veel verzekeringspakketten voor de bouw bevatten een gereedschapsdekking. Controleer dan wel of de voorwaarden bij diefstal, het maximum per voorwerp en de waardebepaling bij u passen. De premie zegt daar weinig over. Hoe u pakketten en losse polissen vergelijkt, leest u in verzekeringspakket bouw of losse verzekeringen. Een totaaloverzicht van de verzekeringen voor uw bedrijf vindt u in welke verzekeringen heeft een bouwbedrijf nodig?
Veelgestelde vragen
Over de auteur
Afrim Geuze
Eigenaar en adviseur, Geuze & Partners Risk Consulting
Afrim Geuze heeft meer dan 10 jaar ervaring in het adviseren van MKB-bedrijven. Denkt in kansen en oplossingen, met risicogericht advies en bedrijfscontinuïteit als doel. Creatief in zijn vak en maatwerk waar nodig. Daarnaast is hij een sociaal en maatschappelijk betrokken familieman met een hart voor de gemeenschap.
Geregistreerd bij de AFM onder vergunningsnummer 12050868 en aangesloten bij Kifid
LinkedInAan de informatie in dit artikel kunnen geen rechten worden ontleend. Neem voor advies over uw situatie contact met ons op.
Gerelateerde artikelen
25 september 2026
Welke verzekeringen heeft een aannemer of bouwbedrijf nodig?
25 september 2026
Verzekeringspakket voor de bouw, online afsluiten of een onafhankelijk adviseur: wat past bij u?
25 september 2026
Second opinion op uw zakelijke verzekeringen: wat het is, wat het kost en wanneer het zinvol is